
Por Andrés Dauhajre Hijo
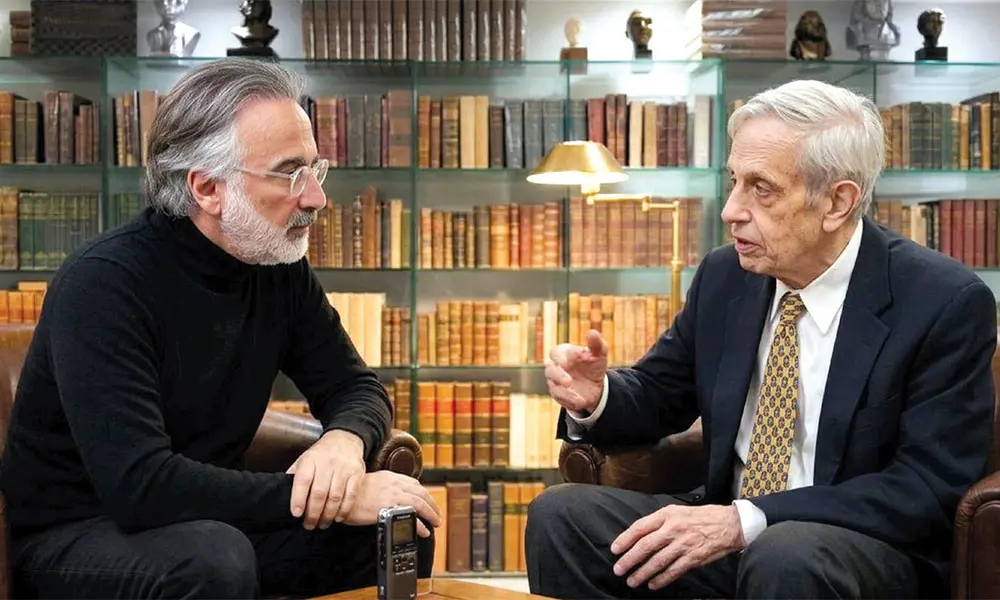
El pasado viernes tuve la oportunidad de sentarme durante una hora con John Nash, premio Nobel de Economía de 1994 por su análisis pionero del equilibrio en teoría de juegos no cooperativos y su formulación del equilibrio de Nash para juegos de “n” personas donde ningún jugador se beneficia al cambiar unilateralmente de estrategia. Lo invité a la Fundación pues quería conocer el equilibrio de Nash de un juego no cooperativo con dos jugadores, el Gobierno y la Oposición, frente a una situación de alza súbita de los precios internacionales del petróleo y sus derivados, las estrategias de congelar o traspasar el aumento a los precios internos y las restricciones impuestas por el deseo de los jugadores de ganar las elecciones del 21 de mayo de 2028.
Nash: Muchas gracias por la invitación, Andy. Este escenario se modela de manera óptima como un juego dinámico no cooperativo con información completa pero imperfecta, estructurado en dos etapas: la gestión de la crisis actual por el Gobierno y el resultado electoral posterior. El equilibrio estratégico de este juego -conocido como Equilibrio de Nash Perfecto en Subjuegos y que en lo adelante llamaremos Equilibrio de Nash- dicta que el Gobierno congelará los precios y asumirá el déficit, mientras que la Oposición adoptará públicamente una postura de crítica al endeudamiento, pero evitará proponer un aumento inmediato de precios, preparándose para aplicar un ajuste fiscal diferido si llega al poder.
Andy: Profesor Nash, ¿podría explicarme cómo determinó que ese es el equilibrio?
Nash: Lo primero que debes hacer es plantear el dilema estratégico y construir la matriz de pagos o retornos para cada jugador. Para entender el equilibrio, debemos analizar los incentivos y costos políticos de cada jugador. Para el Gobierno, la prioridad absoluta es que el partido que lo sustenta permanezca en el poder. Tiene dos opciones de frente. La primera consiste en Traspasar el 100% del aumento, lo que protegería las finanzas públicas, pero provocaría un fuerte aumento de los precios en la economía. El costo político sería elevadísimo y directo, eliminando las posibilidades de triunfo del candidato del Gobierno en las elecciones de 2028. La segunda opción es Congelar y Subsidiar. Esta opción evita el salto de la inflación hoy, logra mantener al votante contento en el corto plazo, pero dispara el déficit fiscal. Claro, el costo del mayor déficit se percibiría y pagaría luego de las elecciones dada la necesidad de aumentar los precios, elevar los impuestos o permitir la ocurrencia de una profunda crisis macroeconómica. Este costo sería asimilado por el candidato del partido de Gobierno que resulte electo a la presidencia. Para la Oposición, su prioridad es ganar las elecciones, pero está consciente de que enfrentaría la “maldición del ganador”: si gana un país quebrado por subsidios, tendrá que pagar el costo político del ajuste en el siguiente período.
Aplicando la inducción hacia atrás, es decir, analizando el futuro para decidir hoy, el Gobierno sabe que, si traslada el 100% del aumento de los precios internacionales al consumidor, pierde las elecciones con certeza casi absoluta. Por tanto, para el Gobierno, la estrategia dominante es Congelar y Subsidiar. Al hacer esto, traslada el problema al futuro.
Si gana la reelección, lidiará con el déficit mediante una reforma fiscal posterior; si pierde, le regala una “bomba de tiempo” fiscal a la oposición. El Gobierno debe estar consciente, sin embargo, de que la herencia envenenada entregada, al obligar a las nuevas autoridades a asumir el costo político del ajuste, podría inducir a represalias políticas.
Convencida de que el Gobierno va a congelar los precios y que recibir las finanzas en crisis es un escenario muy probable si gana, la estrategia óptima de la Oposición no debe ser pedir que se aumenten los combustibles hoy, pues sabe que eso la distanciaría de los votantes, sino ejecutar una estrategia de Responsabilidad Fiscal Condicionada y Control de la Narrativa. La Oposición no debe exigir que se suban los precios de los combustibles, ya que el votante castiga a quien propone pagar más. En su lugar, debe criticar el mecanismo de financiamiento. La narrativa óptima de la Oposición en este caso sería: “Estamos a favor de proteger al pueblo, pero denunciamos que el Gobierno está quebrando al país con fines electorales en lugar de recortar el gasto público superfluo”. La Oposición deberá favorecer la focalización y no la universalidad en el otorgamiento de subsidios; anclar las expectativas del desastre fiscal que se estará heredando, lo que los expertos denominan como “la narrativa de la quiebra”, y otorgar el monopolio de aprobación de nuevos impuestos a los legisladores del partido de Gobierno en el Congreso, en caso de que el Poder Ejecutivo decida someter una reforma impositiva al Legislativo antes de las elecciones.
Andy, antes de iniciar la conversación, me señalaste que la Oposición no tiene los votos en el Congreso para oponerse a nuevos impuestos o más endeudamiento. En consecuencia, debería enviar un mensaje a la nación de rechazo a nuevos impuestos o más endeudamiento para financiar subsidios, insistiendo en la necesidad de reducir el exceso de gasto público generado por subsidios generalizados o mal focalizados. Si la Oposición gana las elecciones, el Equilibrio de Nash en este juego indica que esta heredará un déficit masivo. Para evitar que el costo político de sincerar los precios liquide una gran parte del capital político de las nuevas autoridades, la Oposición debe anunciar la crisis antes de que arranque la campaña electoral. Debe auditar constantemente las cuentas públicas de manera visible. Al ganar, debe presentar una auditoría forense de las finanzas del Estado lo más rápido que pueda. Esto le permitiría traspasar la culpa del aumento de los combustibles y de la reforma fiscal al partido saliente, argumentando: “No estamos subiendo los combustibles por gusto, estamos pagando la tarjeta de crédito que el Gobierno anterior sobregiró de forma irresponsable para intentar reelegirse”.
El juego termina en un equilibrio de Nash donde el Gobierno congela los precios de manera populista para sobrevivir, y la Oposición lo denuncia argumentando irresponsabilidad fiscal, mientras prepara el terreno comunicacional para un ajuste inevitable si llega a asumir el poder. Cooperar para acordar entre ambos, Gobierno y Oposición, un aumento es imposible en este modelo no cooperativo, ya que ninguno de los dos partidos está dispuesto a ceder la ventaja electoral a corto plazo. Este es un clásico Equilibrio de Nash ineficiente: el Gobierno prefiere traspasar un problema fiscal al futuro que perder las elecciones hoy.
Andy: ¿Qué pasaría si ampliamos el número de jugadores permitiendo el ingreso al juego del mercado internacional de capitales, es decir, los tenedores de bonos soberanos debidamente informados por las firmas calificadoras de riesgo?
Nash: Bueno, en ese caso, el Equilibrio de Nash cambia radicalmente. Al dejar fuera a un tercer jugador sistémico, el mercado internacional de deuda, el modelo anterior omitía una restricción presupuestaria insalvable. Al introducir a los tenedores de bonos como un jugador estratégico activo que se desprende de la deuda de la República, se altera la matriz de pagos o retornos del Gobierno. La opción de “Congelar y Subsidiar de forma ilimitada” deja de ser factible debido al colapso previsible del ingreso de capitales o Sudden Stop del financiamiento exterior que tu profesor en Columbia, Guillermo Calvo, introdujo en la literatura económica en 1998.
En la situación anterior, el Gobierno asumía que siempre podía financiar el déficit con nuevos impuestos o deuda. Con la posibilidad del Sudden Stop, la decisión de congelar y subsidiar resulta técnicamente imposible de sostener en el tiempo porque el Gobierno se queda sin liquidez en divisas para hacer el “rollover” de la deuda, pagar los intereses y viabilizar el pago del subsidio en la factura de compra de los combustibles que requieren los importadores para presentar un precio de paridad de importación inferior al real. Si el Banco Central tiene suficientes reservas para perder de aquí a las elecciones, el impacto del Sudden Stop podría mitigarse en el corto plazo, pero esto acarrearía bajas adicionales en la calificación de riesgo y caídas en el flujo de inversión extranjera. Si el Gobierno, por iniciativa de alguien que se autoperciba como mago salvador, decidiese financiar el congelamiento emitiendo pesos, se produciría una devaluación abrupta e hiperinflación, cerrando el paso a la reelección del partido de Gobierno en el 2028.
¿Cómo transcurre este juego? Los bonistas observan el choque petrolero y proyectan que el Gobierno congelará precios incurriendo en un déficit insostenible. Sabiendo que esto deteriorará la calificación crediticia de la República, su estrategia dominante es “Vender/Huir anticipadamente” para minimizar pérdidas. Esta venta masiva desploma el precio de los bonos y dispara la tasa de interés. Al materializarse el Sudden Stop, la Oposición se da cuenta de que el colapso financiero no ocurrirá en el próximo período presidencial, sino antes de las elecciones. En consecuencia, su mejor respuesta es culpar de inmediato al Gobierno por la “Crisis de Confianza Internacional” y la pérdida de reservas. Ya no tiene que esperar a que el Gobierno eleve los precios de los combustibles; la crisis fiscal y de divisas está ocurriendo en el presente. Esto obliga al Gobierno a jugar forzadamente, al anticipar que, si mantiene el congelamiento sin financiamiento exterior, el Banco Central consumirá una gran proporción de sus reservas, lo que podría generar un desabastecimiento de combustibles y el colapso cambiario. Creo que ustedes vivieron una situación parecida en 1989-1990. La decisión de congelar y subsidiar queda eliminada de sus mejores respuestas porque su pago o retorno, es decir, la simpatía de los votantes por el Gobierno gracias a la estabilidad, cae a niveles cercanos a cero o negativos.
El Gobierno se ve obligado a jugar “Traspasar el costo” del aumento de los precios internacionales a los precios internos de forma total o sustancial, complementada posiblemente con una reforma fiscal de emergencia para intentar calmar a los mercados, aun sabiendo que esto aniquilaría su popularidad electoral. No tiene otra opción que sacrificar al candidato de su partido.
El nuevo Equilibrio de Nash es un Equilibrio de Ajuste Forzoso: el Gobierno se ahoga en el costo político, la Oposición pincha el salvavidas y renta la explosión de la crisis económica dada la amenaza latente del Sudden Stop. El Gobierno pierde la capacidad de comprar tiempo con deuda. El mercado internacional adelanta el costo político del futuro al presente. El partido gobernante absorbe todo el castigo electoral de inmediato debido a la inflación provocada por el traspaso total del alza de los precios de los combustibles, la cual allana el camino al triunfo seguro de la Oposición en las elecciones de 2028. Esta, gracias al Sudden Stop, se libra del costo político de ajustar los precios de los combustibles el 17 de agosto de 2028, recibe finanzas públicas más sostenibles y, si presenta un programa económico creíble y promercado, lograría reabrir de nuevo el acceso del país al mercado internacional de capitales.
Andy: Profesor Nash, y si en lugar de un aumento dramático de los precios, el Gobierno adoptase una regla que ajuste semanalmente los precios de los combustibles, realizando aumentos graduales de 1% o 2%, con lo cual enviaría un mensaje claro a los tenedores de bonos de que el Gobierno está comprometido con la responsabilidad fiscal, ¿cuál sería en ese caso el Equilibrio de Nash?
Nash: Andy, esta opción que planteas introduce una estrategia de gradualismo creíble y comunicación transparente, lo que en teoría de juegos y economía del comportamiento se conoce como un juego de señalización con costos reputacionales (“Signaling Game”). Esta estrategia es muy común en la economía política de las reformas estructurales.
Si el Gobierno adopta esta estrategia de aumentos semanales moderados (una especie de “crawling peg” de precios) acompañada de una campaña de comunicación transparente, el equilibrio del juego y la respuesta de los demás jugadores cambian radicalmente.
Al implementar aumentos graduales pero constantes, el Gobierno envía una señal fuerte y medible de responsabilidad fiscal. Esto reduciría considerablemente el incentivo para el Sudden Stop. Los mercados internacionales no exigen superávit inmediato ante un choque externo, sino previsibilidad. Al ver que el Gobierno asume el costo político de subir precios de forma ordenada, los bonistas recalcularían el riesgo de impago a la baja. En lugar de vender masivamente inducidos por el pánico, los tenedores de bonos adoptarían una postura de “Esperar y Ver”. El costo del nuevo endeudamiento se elevaría moderadamente debido al entorno global, pero se evita el “Sudden Stop”. Al modelar esta tercera estrategia en la teoría de juegos, encontramos que el Gobierno intenta romper el equilibrio ineficiente combinando comunicación política, para reducir el castigo electoral, con un ajuste moderado secuencial, para evitar el Sudden Stop de los tenedores de bonos.
La economía del comportamiento demuestra que los seres humanos sufren de aversión a las pérdidas abruptas. Un aumento del 30% en los precios de los combustibles en una sola semana generaría pánico, paros de transporte y erosión total de la confianza del consumidor. Sin embargo, la anestesia inflacionaria implícita en el aumento de un 1% o 1.5% semanal de los precios, aunque genera inconformidad, no provee un incentivo significativo a protestas masivas o puebladas como las que ustedes sufrieron en abril de 1984. Estos pequeños ajustes semanales permitirían a las familias y a las empresas ajustar sus presupuestos de forma paulatina. A esto debemos añadir el efecto positivo de la franqueza y la transparencia. Al explicar claramente que el choque es de origen externo y ajeno al control del país, algo que todo el que tenga un dispositivo móvil reconoce, el Gobierno reduciría la asimetría de información. La población absorbe el aumento no como un abuso impositivo del Gobierno, sino como un costo inevitable de la realidad global.
Esta jugada del Gobierno le quitaría a la Oposición sus dos narrativas más destructivas: ya no podría criticar una “quiebra fiscal por subsidios generalizados irresponsables” para el caso de los combustibles, dado que el Gobierno está comenzando a ajustar, ni capitalizar políticamente un “paquetazo económico de shock” ya que el ajuste es bastante gradual. Ante esto, la Oposición se enfrentaría a una nueva matriz de pagos o retornos a sus dos posibles estrategias.
La primera sería la ejecución de un programa de Oposición Destructiva a través de una crítica populista. En este caso, trataría de convocar protestas por los aumentos semanales. El riesgo de esta opción reside en que, si el mercado está estable y la población comprende el problema, la Oposición corre el riesgo de verse ante la clase media y los sectores empresariales como un jugador “irresponsable” que quiere empujar al país a una crisis financiera para ganar votos. El segundo camino es la adopción de una estrategia de Oposición Institucional/Técnica, que sería su respuesta o jugada óptima. La Oposición se vería obligada a aceptar el principio del ajuste, pero criticaría el método o el destino de los fondos. Su discurso mutaría a exigir transferencias monetarias directas (subsidios bien focalizados) para los más vulnerables o a criticar la velocidad del ajuste, pero sin proponer congelar los precios de nuevo.
El Gobierno juega Ajuste Gradual Transparente, los Bonistas juegan Mantener y Comprar Bonos para financiar el déficit fiscal y la Oposición es forzada a jugar Crítica Moderada/Propuestas Alternativas de Gasto. Ese es el Equilibrio de Nash en este caso. La opción de ajustes de precios semanales de 1% o 1.5% no le garantiza la reelección al partido de Gobierno, pero le devuelve el control de su destino. El Gobierno seguiría sufriendo un desgaste electoral por el aumento del costo de la vida, pero evitaría un colapso económico catastrófico. Las elecciones se vuelven competitivas nuevamente: el candidato del Gobierno competiría defendiendo la capacidad del Gobierno al que pertenece de manejar la crisis con estabilidad, y la Oposición competiría ofreciendo un mejor equipo técnico para el día después del choque petrolero. Si la Oposición está fragmentada o dividida, las posibilidades del candidato del partido de Gobierno, bajo este Equilibrio de Nash, aumentarían.
Andy, debo hacer una advertencia final. Para que la Estrategia Gradualista y de Transparencia sea el nuevo equilibrio del juego, esta debe resistir los incentivos de desviación de las partes. El análisis de inducción hacia atrás nos muestra dos posibles desenlaces según el nivel de credibilidad institucional del país. El primero es el Equilibrio de Estabilización Sostenible, el cual requiere la existencia de suficiente madurez política. Si los tenedores de bonos confían en la palabra del Gobierno y el votante acepta la explicación del choque externo, el juego converge al Equilibrio de Nash que describí anteriormente. El segundo escenario es el de la Inestabilidad Intertemporal, de la cual Guillermo Calvo fue también uno de los pioneros en la literatura con su famoso artículo “Sobre la consistencia temporal de la política óptima en una economía monetaria” publicado en 1978 en Econometrica. Este es el riesgo real del modelo. La teoría de juegos advierte que el gradualismo suele ser inestable en periodos electorales debido a la tentación de desviarse de la regla y tratar de obtener rentas del engaño. La narrativa es como sigue. A medida que se acercan las elecciones, digamos, tres meses antes, los aumentos acumulados ya pesan en el bolsillo de la población y el descontento sube. La Oposición, viendo una elevada oportunidad de ganar, abandona su postura moderada y opta por rentar el descontento, prometiendo que si gana suspenderá los aumentos semanales. Al ver que la Oposición, la cual podría estar encabezando las encuestas, promete revertir el ajuste, los tenedores de bonos entran en pánico nuevamente ante el riesgo de que el próximo Gobierno abrace el populismo. El temor los lleva a desprenderse de los bonos. El Gobierno, viendo que la Oposición gana terreno por criticar los aumentos, podría verse tentado a suspender los aumentos semanales durante los últimos tres o cuatro meses de campaña para retener sus votos, lo que terminaría por allanar el camino al Sudden Stop que quería evitar. Calvo otra vez en la película.
Andy: Profesor Nash, ¿cuál sería entonces su veredicto?
Nash: La opción que planteas del ajuste semanal gradual de un 1% a 2% de los precios es la óptima desde el punto de vista del bienestar social y la macroeconomía, ya que distribuye en el tiempo el costo del choque externo sin quebrar al Estado. Sin embargo, para que funcione como un Equilibrio de Nash Perfecto, requiere un pacto implícito de responsabilidad entre el Gobierno y la Oposición. Si la Oposición es puramente oportunista y el Gobierno es débil en las encuestas, el gradualismo económico tiende a desmoronarse a mitad de camino debido a la cercanía de las elecciones, regresando el país al dilema del ajuste forzoso o la crisis cambiaria. Si las reservas del Banco Central son suficientes para soportar el gradualismo, esta es la estrategia que yo apoyaría. Claro, yo no enfrento ningún costo político al apoyarla. Fallecí el 23 de mayo de 2015 junto a mi esposa Alicia en un accidente automovilístico. Esta conversación es una ficción de Andy Dauhajre, quien se alió con la IA para conversar conmigo y, de esa manera, motivar una comprensión formal del dilema que enfrenta el Gobierno dominicano frente al choque generado por el alza súbita de los precios del petróleo y sus derivados.